Domain wedt.de kaufen?
Wir ziehen mit dem Projekt
wedt.de um.
Sind Sie am Kauf der Domain
wedt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wedt.de kaufen?
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
Ähnliche Suchbegriffe für PKV
Top-Angebote
Produkte zum Begriff PKV:
-
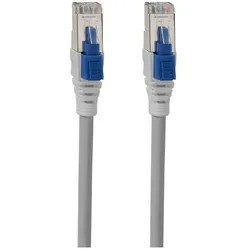
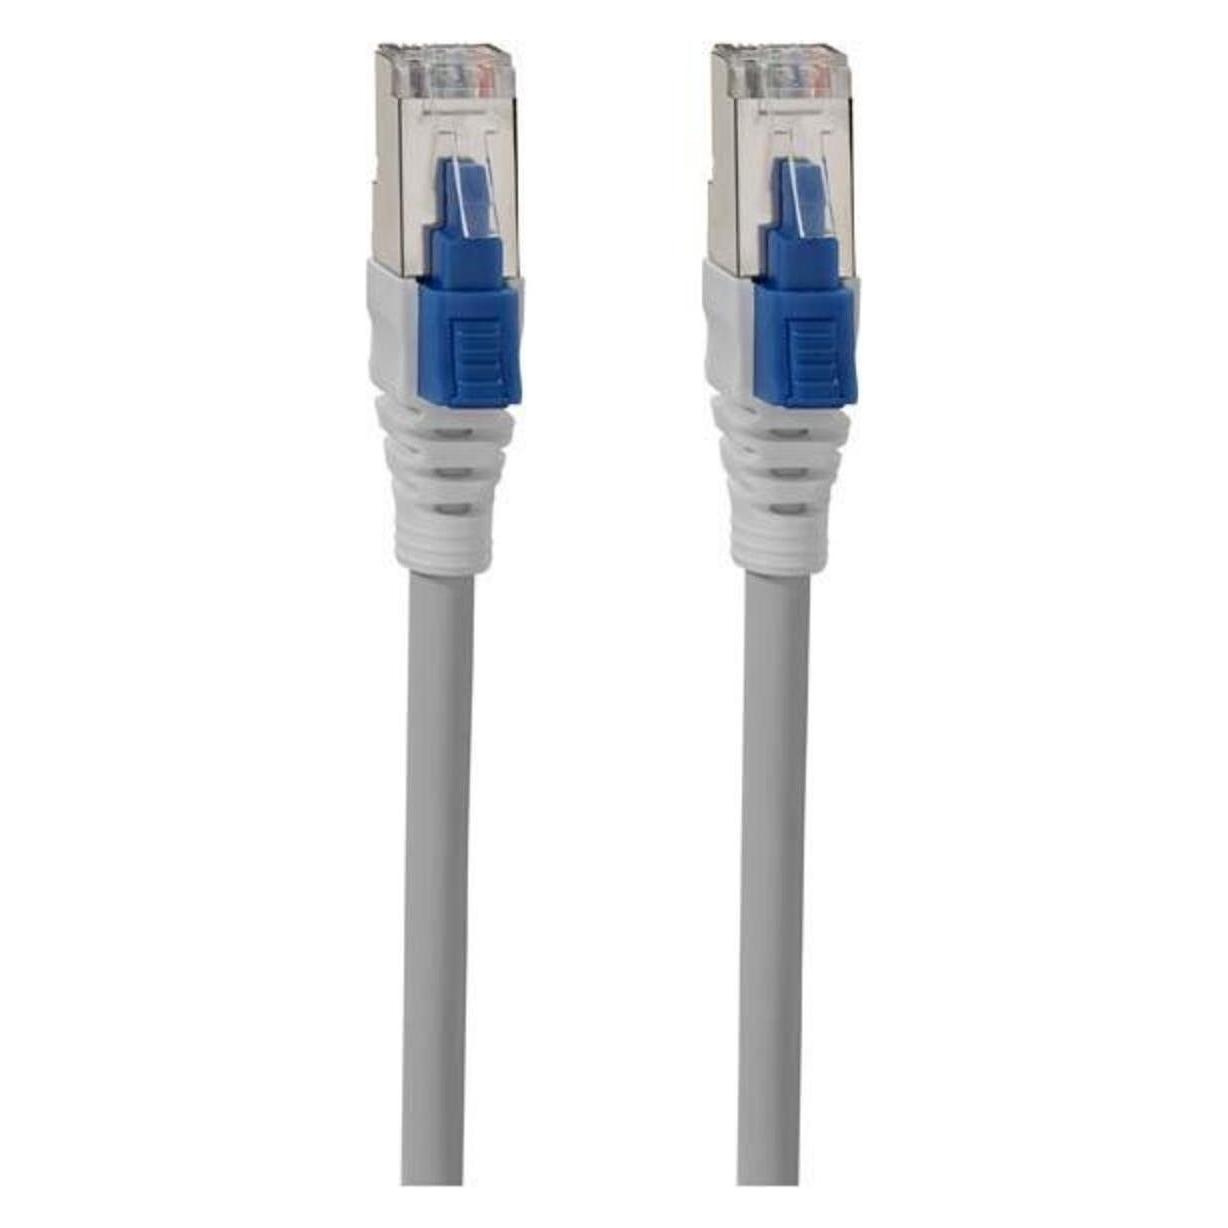
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
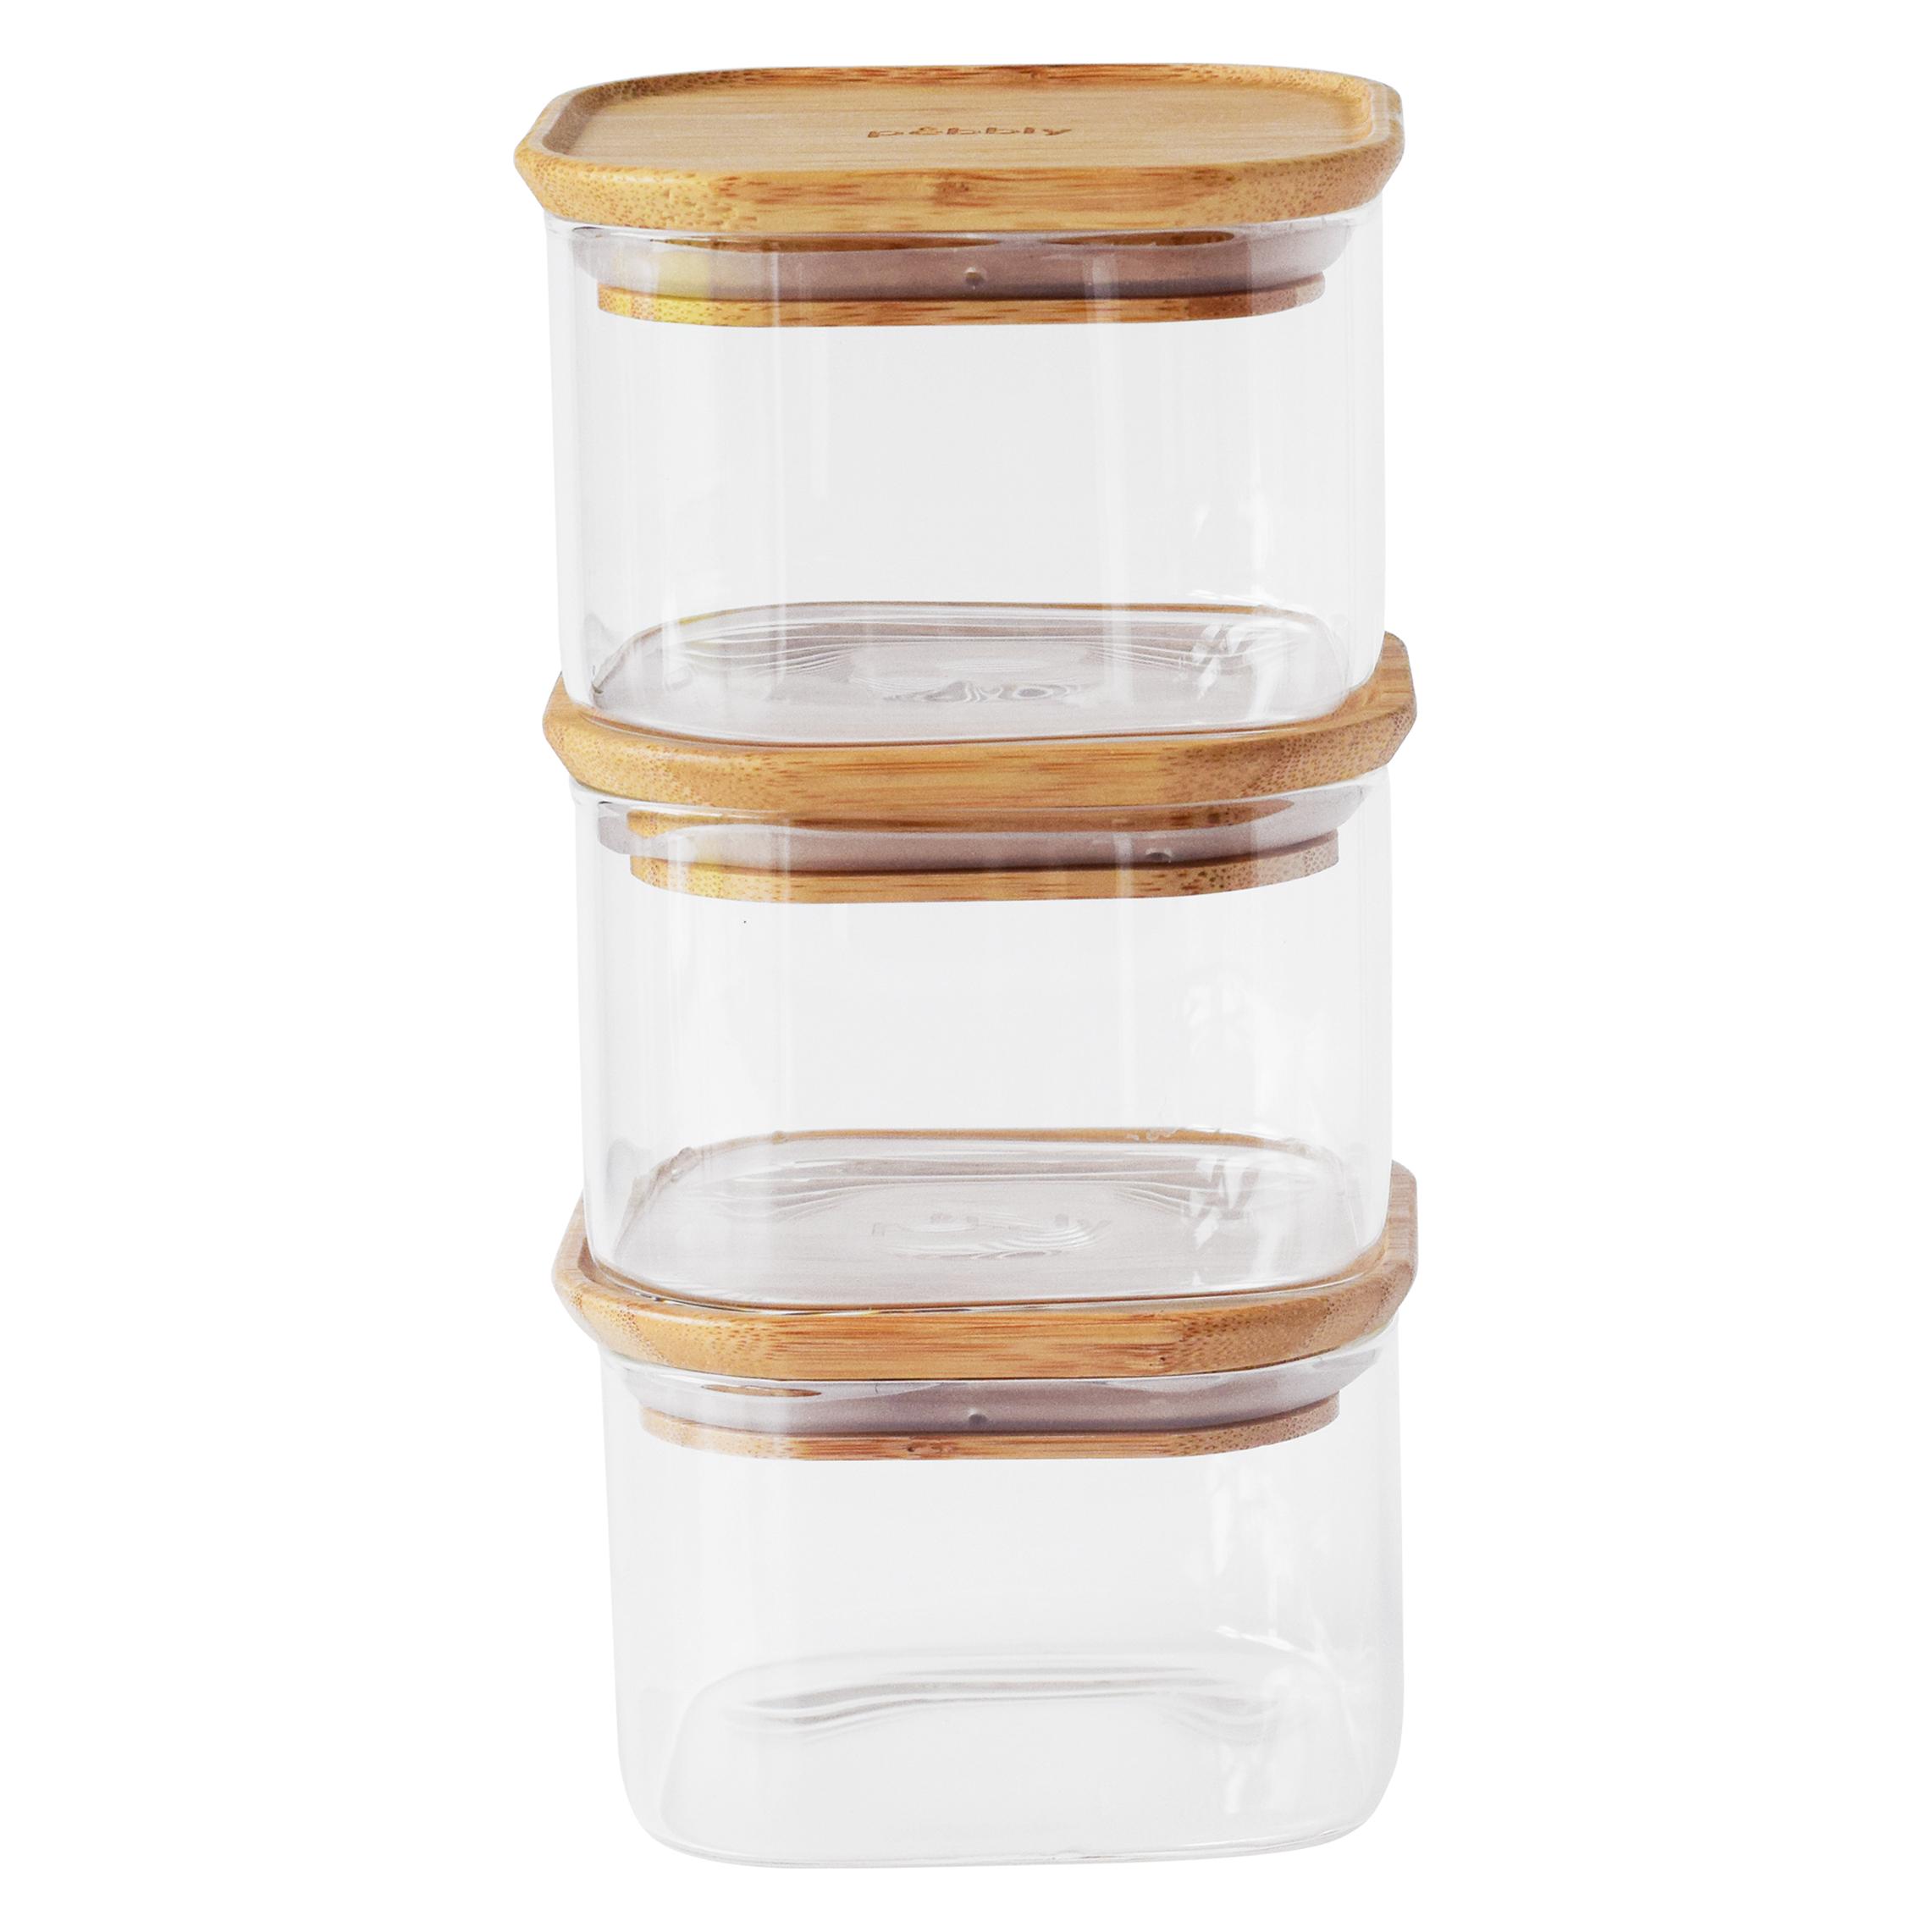
Pebbly PKV-034 Set mit 3 Glasdosen, 500 mlDosen-Set - Material der Dose: Glas, quadratisch, Dichtend, Stapelbar und BPA-frei, Deckel: Aufsetzbar, Material des Deckels: Bambus, geeignet für Spülmaschine, 3 Dosen Das Set mit 3 Glasdosen Pebbly PKV-034 erleichtert die Organisation der Zutaten in der Küche. Sie können die Behälter zum Aufbewahren von Mehl, Nudeln, Linsen, Haferflocken, Nüssen, Couscous, Kaffee,33,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **
-
Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **
-
Welche PKV ist die beste?
Welche PKV ist die beste? Diese Frage lässt sich nicht pauschal beantworten, da die beste private Krankenversicherung für jeden individuell unterschiedlich sein kann. Es kommt darauf an, welche Leistungen und Services einem persönlich wichtig sind, wie hoch das Budget ist und welche individuellen Bedürfnisse man hat. Daher ist es ratsam, verschiedene Anbieter zu vergleichen und sich individuell beraten zu lassen, um die für sich beste PKV zu finden. Letztendlich hängt die Wahl der besten PKV von den persönlichen Vorlieben und Bedürfnissen ab. **
Wie hoch ist Basistarif PKV?
Der Basistarif in der privaten Krankenversicherung (PKV) ist eine gesetzlich vorgeschriebene Mindestabsicherung für Personen, die aus ihrer bisherigen PKV aussteigen möchten oder müssen. Er bietet einen eingeschränkten Leistungsumfang zu einem reduzierten Beitrag. Die genaue Höhe des Beitrags für den Basistarif hängt von verschiedenen Faktoren ab, wie dem Eintrittsalter, dem Gesundheitszustand und dem gewählten Tarif. Es gibt daher keine pauschale Antwort auf die Frage, wie hoch der Basistarif in der PKV ist. Interessierte sollten sich direkt bei den Versicherungsunternehmen informieren, um konkrete Angebote zu erhalten. **
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
Top-Angebote
Produkte zum Begriff PKV:
-
Rutenbeck Patchkabel PKV Cat6Aiso 3,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=3 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:112,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
-
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
-
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **
-
Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
Ähnliche Suchbegriffe für PKV
-
Pebbly PKV-034 Set mit 3 Glasdosen, 500 mlDosen-Set - Material der Dose: Glas, quadratisch, Dichtend, Stapelbar und BPA-frei, Deckel: Aufsetzbar, Material des Deckels: Bambus, geeignet für Spülmaschine, 3 Dosen Das Set mit 3 Glasdosen Pebbly PKV-034 erleichtert die Organisation der Zutaten in der Küche. Sie können die Behälter zum Aufbewahren von Mehl, Nudeln, Linsen, Haferflocken, Nüssen, Couscous, Kaffee,33,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Website X5 ProWebSite X5 Professional – Webseiten und Onlineshops einfach erstellen WebSite X5 Professional ist die leistungsstarke All-in-One-Lösung, um professionelle Websites und Onlineshops zu erstellen. Mit einer intuitiven Benutzeroberfläche und erweiterten Funktionen wie SEO-Optimierung, E-Commerce-Integration und Responsive Design ist es ideal für Unternehmen und Selbstständige. Über 100 Vorlagen, Drag-and-Drop-Funktionalitäten und eine integrierte Bild- und Medienbibliothek sorgen für einen mühelosen Einstieg in die Webentwicklung. Incomedia Website X5 Professional bietet Ihnen alle Tools, um eine moderne, ansprechende Online-Präsenz zu gestalten – ganz ohne Programmierkenntnisse. Ihre Vorteile auf einen Blick Komplett & Flexibel Von der Website bis zum Onlineshop – alles in einem Tool SEO-Optimiert Erreichen Sie bessere Platzierungen bei Google & Co. Responsive Design Optimierte Darstellung auf allen Endgeräten Drei Gründe für WebSite X5 Professional Umfassende Funktionen Von SEO über E-Commerce bis hin zu Multimedia – alles integriert. Perfekt für Unternehmen Erstellen Sie beeindruckende Unternehmenswebsites und Onlineshops. Modernste Technologien HTML5, CSS3 und responsive Designs für alle Geräte. Erstellen Sie Ihre Webseite in 5 einfachen Schritten – für professionelle Ergebnisse Mit WebSite X5 Professional setzen Sie Ihr Webprojekt mühelos um – Schritt für Schritt. Ob Unternehmenswebsite, Online-Shop oder Blog: Die intuitive Benutzeroberfläche und der Drag-and-Drop-Baukasten machen es Ihnen leicht, professionelle Ergebnisse zu erzielen – ohne Programmierkenntnisse. Schritt 1 – Projekt starten Definieren Sie den Projekttyp: Unternehmenswebsite, Blog oder Online-Shop. Mit einem Klick wird das Grundgerüst erstellt. Schritt 2 – Design gestalten Wählen Sie aus über 100 professionellen Vorlagen und passen Sie das Design nach Ihren Vorstellungen an – Farben, Layout und Schriftarten inklusive. Schritt 3 – Inhalte strukturieren Erstellen Sie Ihre Seitenstruktur einfach per Drag-and-Drop – übersichtlich und flexibel. Schritt 4 – Inhalte einfügen Fügen Sie Bilder, Texte, Videos und Formulare per Drag-and-Drop hinzu. Alles, was Sie brauchen, ist nur einen Klick entfernt. Schritt 5 – Online gehen Ein Klick genügt und Ihre Website ist online – jederzeit anpassbar, jederzeit aktuell. WebSite X5 Professional – Ihre Website, Ihr Erfolg Mit WebSite X5 Professional gestalten Sie moderne, professionelle Websites ganz ohne Programmierkenntnisse. Die intuitive Drag-&-Drop-Oberfläche ermöglicht Ihnen maximale Flexibilität und Kreativität. Ob für Unternehmen, Online-Shops oder persönliche Blogs – WebSite X5 Professional bietet alle Werkzeuge, die Sie brauchen. Optimieren Sie Ihre Seiten für Suchmaschinen, integrieren Sie Datenbanken und bieten Sie ein vollwertiges Online-Shopping-Erlebnis – alles in einem einzigen, leistungsstarken Paket. Mit responsive Design bleibt Ihre Website auf jedem Endgerät perfekt dargestellt – ob Smartphone, Tablet oder Desktop. WebSite X5 Professional – die ideale Lösung für Ihr Projekt WebSite X5 Professional bietet Ihnen alle Werkzeuge, um Ihre Visionen online umzusetzen: leistungsstarke SEO-Optimierung, integrierte Datenbanken, flexible Anpassungsmöglichkeiten und vieles mehr. Einfach und intuitiv Erstellen Sie beeindruckende Websites per Drag & Drop – ohne Programmierung. Leistungsstark und flexibel Nutzen Sie erweiterte Funktionen für SEO, Datenbanken und E-Commerce. Modernes Design Responsive Layouts für alle Endgeräte – automatisch angepasst. Für Unternehmen und Webagenturen WebSite X5 Professional ist die perfekte Lösung für das Erstellen von suchmaschinenoptimierten Websites, Blogs und Onlineshops, inklusive Apps für Mobilgeräte. Dank des responsive Webdesigns passen sich die Seiten automatisch der Bildschirmauflösung des Computers und des mobilen Endgeräts, einschließlich Tablets und Smartphones, an. Hauptfunktionen im Überblick Erstellen von Internetseiten im responsive Webdesign Onlineshops mit Kreditkartenzahlung und Verwaltung von Coupons und Rabatten Blog, Gästebuch und RSS-Feed FeedReady - App zur Verbreitung von News Ihrer Website, erhältlich für iOS und Android 150 personalisierbare Vorlagen inklusive Bis zu 10.000 Seiten NEU! SEO-Verbesserung und Seitenoptimierung für Suchmaschinen Suchmaschinenoptimierung (SEO) und Analytics Der von WebSite X5 automatisch generierte HTML5- und CSS-Code erleichtert die Indexierung. Damit werden Sie auf Google, Bing und anderen Suchmaschinen leichter gefunden. Um Ihre Website zu optimieren, geben Sie für alle Seiten einen Titel und eine Beschreibung ein und definieren Sie die Titel-Tags. Um Sitemap, robots.txt und rich-snippet müssen Sie sich nicht kümmern – das erledigt WebSite X5 automatisch. Datenschutz, Sicherheit und Management Ihrer Website Sie können programmintern Banner mit den Pflichtangaben nach den Vorgaben der Datenschutzgesetze und Cookie-Vorschriften aktivieren. Über das praktische Control Panel können...179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **
-
Welche PKV ist die beste?
Welche PKV ist die beste? Diese Frage lässt sich nicht pauschal beantworten, da die beste private Krankenversicherung für jeden individuell unterschiedlich sein kann. Es kommt darauf an, welche Leistungen und Services einem persönlich wichtig sind, wie hoch das Budget ist und welche individuellen Bedürfnisse man hat. Daher ist es ratsam, verschiedene Anbieter zu vergleichen und sich individuell beraten zu lassen, um die für sich beste PKV zu finden. Letztendlich hängt die Wahl der besten PKV von den persönlichen Vorlieben und Bedürfnissen ab. **
-
Wie hoch ist Basistarif PKV?
Der Basistarif in der privaten Krankenversicherung (PKV) ist eine gesetzlich vorgeschriebene Mindestabsicherung für Personen, die aus ihrer bisherigen PKV aussteigen möchten oder müssen. Er bietet einen eingeschränkten Leistungsumfang zu einem reduzierten Beitrag. Die genaue Höhe des Beitrags für den Basistarif hängt von verschiedenen Faktoren ab, wie dem Eintrittsalter, dem Gesundheitszustand und dem gewählten Tarif. Es gibt daher keine pauschale Antwort auf die Frage, wie hoch der Basistarif in der PKV ist. Interessierte sollten sich direkt bei den Versicherungsunternehmen informieren, um konkrete Angebote zu erhalten. **
-
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.